發表文章

天水圍睇樓記

新春假期無事可做,剛巧有人話想睇樓,順便跟埋去睇睇。 週末去天水圍睇嘉湖山莊 天祐苑   極低層2房  已補地價             43X萬 樂湖居   2房有租客,無得睇樓            48X萬 賞湖居   頂層連天台,天台預要大搞, 52X萬 麗湖居   2房 勁殘裝                            52X萬 美湖居  大三房,間隔合理,位置偏僻  58X萬 景湖居  細三房,又系殘裝                   54X萬 柏慧豪園 代理話 2房等於嘉湖3房價錢 估計都合理 中原代理叫價正常,美聯代理叫價真係有d離地,同一個單位叫高幾十萬,有d坤人。同埋美聯比d單位可以稱為垃圾房,浪費時間。第一次都已經如此待客,日後想要同你買樓真係無機會啦,真系想講“DIU~” 由目前業主叫價可以睇到樓市已經升反一個高位,有無的突破,還需時間觀察,2018年10月,11月無趁樓價調整機會入市的人士,而家唯有繼續等待機會。 假設500萬樓價,2成首期,印花稅,代理佣金,盛會120萬,其他雜費自理。 借銀行400萬,人工最少38,000,保守起見都系 40,000 起。 如此看來,年輕人一無首期,二無高人工,而家想買上車盤都好難。

開始月供盈富基金

目前市況 月供2800開始處於平穩水平,按計劃月供5000-8000。

新聞透視 2018 10 06 貿易戰

圖片
貿易戰解釋很清楚 https://www.youtube.com/watch?v=iIphDOBzF30&t=713s

0001 1038 1113

0001  現價 89.90 pe 9.88   收息 3.17%  一手500 價值 44950 1038  現價 60.30 pe 14.82 收息 3.95% 一手500 價值 30150 1113  現價 55.65 pe 6.9     收息 3.05%  一手500 價值 27825 0001 市值 3468億 最低價 80.60 市值 3109億 1038 市值 1598億 最低價 56.65 市值 1501億 1113  市值 2058億 最低價 54.05 市值 1999億 老人家始終面子要緊,當3間大公司低過某一市值,會開始回購股票。 貿易戰開始之前就一路跌,直到這幾天開始回購,小弟雖然開始有興趣買入,可惜閒錢太少,唯有選其中一隻下注。

2119 捷榮國際控股

圖片
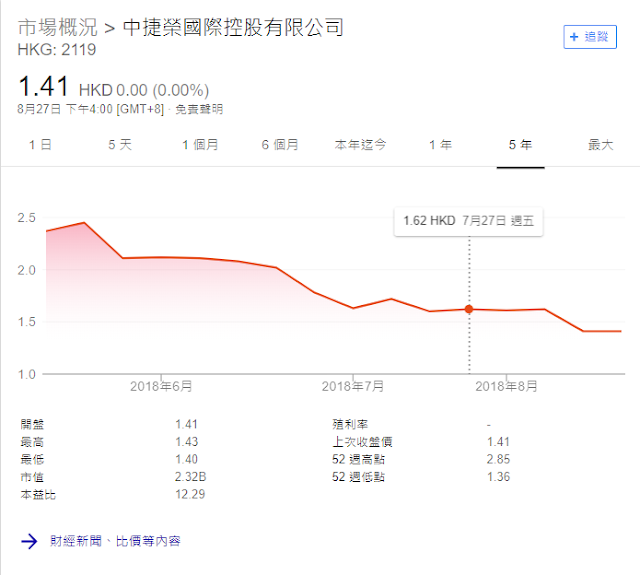
本地咖啡及紅茶產品供應商捷榮國際(2119)2018年至5月4日公開招股,計劃全球發行2.392億股,當中一成在港公開發售。是次發售的2.392億股中,包括44.41%股新股及55.59%股待售股份,所有待售股份原本皆由主席黃達堂所持有。招股價介乎1.5元至2.19元,集資最多5.24億元,以每手2,000股計,入場費約為4,424.14元。 由於有親戚系間公司工作,因此知道呢間公司,上市時候分配股票給員工認購,認購價相對便宜,每年配發1/3股票,3年如無意外可以沽清。 IPO定價1.98到目前1.41,已經下跌28.8%,如果IPO第一天出售,有利潤可圖;如果IPO持貨到現在,估計內心應該相對不平靜。而且已經跌破IPO下限,長期持有不太樂觀。 截至2018年6月30日止六個月的中期業績公告 https://news.ticker.com.hk/api/news/attachments/20180823/003242733-0.PDF 財務摘要 • 截至2018年6月30日止六個月的收入為535.5百萬港元,較2017年同期的457.6百萬 港元增加17.0%。 • 截至2018年6月30日止六個月的毛利為166.4百萬港元,較2017年同期的140.9百萬 港元增加18.1%。 • 截至2018年6月30日止六個月的母公司擁有人應佔溢利為31.8百萬港元,較2017 年同期的31.9百萬港元輕微減少0.4%。  • 截至2018年6月30日止六個月的母公司擁有人應佔經調整溢利(1)將為43.4百萬港 元,較2017年同期的41.0百萬港元增加5.9%。 毛利不高,盈利能力有待時間的考驗,本人估計不會有興趣股買此公司股票。

樓市轉折點

今早看了一本舊書<<樓市轉折點>>,出版於2013年,看完扔進垃圾桶。此作者之後亦無再出書。 <<地產霸權>>這本舊書將會是第二本扔進垃圾桶的書。 股神說,退潮之後才知道誰在裸泳。 馬後炮回看往事,很容易看出來誰的觀念正確與否。類似財經分析師,胡說亂說怎麼說都不用負責,然而當後續看公司表現,大都吹水居多。順便一提,靠佣金收入為生的所謂經紀,信一成雙目失明。 以上都是題外話。 🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️🦀️ 作者表達當時樓價已經高企,海外置業比香港更優,數據分析太過簡陋,理論分析不夠,空談學術,真心誤人子弟。 2018看樓市,已經爆升到一個臨界點 CCL突破180,600萬樓盤才是分水嶺。首期不是普通打工人士可以付得起,換樓成本更高,也更不容易。現今能夠順利上車的,無一條大水喉頂住都唔得。 發展商的二按服務,將會是樓市暴跌的主要潛伏點。樓市一直升,可以賣樓贖身,更可能賺錢。樓市下跌的時候,此類人士要檯一大筆錢才可以,原本資金不夠,財力不到,借盡金錢上樓,要落車的時候將會更痛。 購買海外樓的因素,除了指望升值,我想應該沒幾個人是想拿來退休用吧?現今海外樓盤廣告鋪天蓋地,免費報紙,收費報紙隨便拿一份都上十個廣告。好東西不用飄洋過海釣水魚⋯⋯ 買樓收租,穩定的租金收入,高收入能力人士,良好的經濟氛圍,才是推升樓價的主要因素。另外當然還有政府的鎖盤政策,讓樓市求盤若渴,間接推升樓市。 最低工資的設立,原意是照顧低收入人士,讓他們能夠爭取合理的工資水平。可惜直接讓所有人增加了加工資的念頭。現今一萬工資水平的工作已經很難吸引人工作,更不用談找一個負責任的員工,工資只會上升,也間接推高樓價。所謂羊毛出在羊身上,地產商要賺取跟當年一樣的回報率,繼續加價推出樓盤。 高地價出售地皮也是一個原因,現今拿地皮每呎接近8000起步,啟德更誇張,如果不是經濟全面轉差,地產商便宜賣樓變相做虧本生意,所謂殺頭生意有人做,虧本生意無人做。 低息環境,難得十多年,2003-2010年前買入供樓壓力都不太大,加息亦構不成實際性傷害,新造按揭只能自求多福。現在對銀行的保障比以前更加健全,不安全的申請者會被拒之門外。 ...

中國移動 0941 vs 中國鐵塔 0788

中國移動2018年半年業績已經出爐,業績超預期,其實也就超0.x%的盈利,不過派息增加12.5%倒是意料之外,如果不是貿易戰讓人民幣匯率降低,派息增加幅度應該更高。 https://3945120.blogspot.com/2018/06/blog-post_13.html 1. 前2個月分析過買入原因,期間大跌至HKD68,跌幅2.85%,在貿易戰中屬於溫和。 2. 2018-6-30 其中一個盈利亮點是數據業務的增長 2018/6/30 2017/6/30 增長 % 語音業務      62,914   88,127  -25,213 -28.61% 數據業務     283,121  250,540  32,581 13.00% 其他      10,085    9,283      802 8.64%     356,120  347,950    8,170 2.35% 由此可見,語音業務因為數據化越來越普及,已經日落西山,收入將會越來越少。 反而數據月費因為4G客戶的累積基礎相當大,突破9億客戶,全國也才14億左右的人口,已經佔據接近65%的市場,高端客戶也不少,因此數據收入會越來越多。跟我之前在深圳看到的現象不謀而合。 3. 公司負債比率由35.03%降至33.87%,可視為一個良好的信號。 4. 中國鐵塔上市之後將會成為派息股,那麼中國移動每年可以賺取的股息也會趨向穩定。不過中國移動作為大股東,鐵塔收取租金服務費,派息之後也是給回股...